AI日本株自動売買の判断ロジックとリスク管理ルールを公開します
- この記事で分かること
- スクリーニング→AI判断→リスクルールエンジン→発注、という4段階の仕組みと、実際に使っているリスク管理の数値をすべて載せています。
- 実際に使った環境
- Python / Groq API(無料枠、モデルopenai/gpt-oss-120b) / kabuステーションAPI(三菱UFJ eスマート証券、2026-09-11から実際に発注)
- 筆者の結論
- AIには「買う/売る/様子見」の判断と理由づけまでしかさせず、実際に発注していいかどうかはAIの判断とは独立したコードが機械的にチェックする構成にしている。
「AI日本株トレード日誌」の各動画・記事で「売買ロジックはサイトで公開中」と案内している、その中身をまとめた記事です。AIがどうやって銘柄を選び、売買を判断し、実際に発注するまでの仕組みを、実装しているコードに沿ってそのまま解説します。
💭 実装してみて思うこと
一番時間をかけたのは「AIにどう判断させるか」ではなく「AIの判断をどう信用しないか」でした。AIの出力は毎回微妙に違うので、判断ロジックそのものより、判断が変でも実害が出ない安全装置側の設計に時間を使うことになりました。
全体の流れ
毎回の判断は、次の4段階で行っています。
- スクリーニング(ルールベース、AIは使わない)
- AIの判断(Groq APIに問い合わせ、買い・売り・様子見と理由を出させる)
- リスクルールエンジン(AIの判断とは独立したコードが発注可否をチェック)
- 発注(承認された分だけ証券会社のAPIに送る)
このうち3のリスクルールエンジンには、AIの判断オブジェクトそのものを一切渡していません。銘柄コード・数量・価格といった正規化された注文情報だけを見て判定するので、AIがどんな理由を並べても、ルールを超える注文は通らない構成になっています。
1. スクリーニング(ルールベース)
数千銘柄を毎回AIに読ませるのはコストも時間もかかるため、まずルールだけで候補を絞り込みます。現在の条件は次の通りです。
| 条件 | 値 |
|---|---|
| 時価総額 | 100億円以上 |
| 直近平均出来高 | 10万株以上(直近20営業日) |
| AIに渡す候補数の上限 | 50銘柄 |
このルール自体はコードとして実装済みですが、2026年9月時点、日次の実運用ではこのスクリーニングを毎回は実行していません。 使っている株価データ(J-Quants無料プラン)が約90日遅延しており、「今日」を基準に絞り込もうとすると直近データが1件も無く、候補が常に0件になってしまうためです。
そこで、あらかじめ「実際に買える銘柄」をウォッチリストとして固定し、日々の判断ではこのウォッチリストをそのままAIに判断させる方式にしています。ウォッチリスト自体は、上記のスクリーニング条件(時価総額100億円以上・出来高10万株以上)をJ-Quantsの全銘柄データに対して機械的に一括適用し、その中から実際にkabuステーションの現在値で元手30万円・1銘柄上限20%(6万円)以内に収まることを確認できた銘柄を選んでいます。有名な大型株を手当たり次第に確認したところ、この予算で買えたのはNTT・ソフトバンク・東京電力ホールディングスの3銘柄だけだったため、機械的な絞り込みに切り替えた経緯があります。
ウォッチリストの入れ替え基準を「値動きの激しさ」に変更し、ETFも加えた(2026-10-02)
「デイトレードで短期売買のシステムなので、値動きの激しい銘柄やETFも取り入れたい」というユーザー要望を受けて、自動見直しが新しい候補を選ぶ基準を、時価総額の大きい順から、kabuステーションの板情報が返す当日の実際の高値・安値から算出した値動きの大きさ順に変更しました。時価総額の大きい銘柄ほど値動きが穏やかになりがちで、短期売買の機会としては小さくなりやすいためです。「半導体」という業種タグは使っているデータには無く、個別銘柄をキーワードで狙い撃ちするのも恣意的になるため、値動きの実測値に置き換えることで、結果的に値動きの激しい銘柄が選ばれやすくなるようにしています。
あわせて、日経平均・TOPIXのプレーン型・レバレッジ型・インバース型ETF(計7銘柄)も候補に加えました。使っている株価データには元々ETFが含まれていないため、実機で実在と現在値を確認できた銘柄だけを固定リストとして持っています。レバレッジ・ダブルインバース型は値動きが通常の2倍程度に増幅される分リスクも大きい商品で、採用するかどうかはユーザーに確認した上で含めることにしました。財務データを持たないため、個別株のような時価総額・出来高での絞り込みはせず、値動きの大きさと予算内かどうかだけで判定します。
この変更は次回以降の自動見直し(来週月曜17:30〜)から適用され、既存の20銘柄をこのタイミングで即座に入れ替えることはしていません。
ウォッチリストは12→20銘柄に拡大し、自動で入れ替わる仕組みにした(2026-09-16)
当初は12銘柄でしたが、「住友化学・パーソルホールディングスばかり買って売ったりしているので、もっといろんな銘柄を見た方がいい」という指摘を受け、実際の判断履歴を確認したところ、12銘柄中4銘柄(日産自動車・三菱自動車・東京電力ホールディングス・セブン銀行)がROEやPERの水準を理由に一度も買われていないことが分かりました。AIの判断自体は財務的に妥当なもので、単純に投資対象として選べる銘柄数が少なすぎたのが原因だったため、同じスクリーニング方法で保険・外食・モバイルゲーム・人材派遣・電池部材・ロボティクス・石炭製品・デジタルマーケティングなど新しい業種の銘柄を8つ追加し、20銘柄に拡大しました(それに合わせて、同時保有銘柄数の上限も12→20に変更しています)。
さらに、拡大後も財務判断で恒常的にSKIPされ続ける銘柄が出たため(機会損失と判断)、現在はウォッチリストをコード上の固定リストではなくDBのテーブルで管理し、毎週月曜17:30に自動見直しジョブを実行しています。直近7日間で8件以上の判断があり、その全てがSKIPだった銘柄を「恒常的にSKIP」と判定して自動的に除外し、同じスクリーニング方法で見つけた別業種の銘柄に自動的に入れ替える仕組みです。人間がコードを書き換えて再デプロイする必要はなくなりました。
AIに見せる「本日の始値・高値・安値」が、実は90日前のデータだった(2026-09-16)
ウォッチリスト拡大後、新しく加わった銘柄の多くが「本日の値動きが説明できないほど急激」という理由でSKIPされていることに気づき、実際の数値を確認したところ、AIに渡していた始値・高値・安値・前日終値が、J-Quants無料プランの90日遅延データそのままで、しかもデータに日付のラベルが付いていなかったため、AIは90日前の価格変動を「今日の急騰・急落」だと誤認していたことが判明しました。既存の主力銘柄では偶然目立ちにくかっただけで、この問題自体はウォッチリスト全体、運用開始当初から存在していたとみられます。
そこで、kabuステーションAPIの銘柄ボード情報(こちらはリアルタイムの本日値)から本日の始値・高値・安値・前日終値を別途取得し、AIへの入力データではJ-Quants側の該当項目を「本日始値」「本日高値」「本日安値」「前日終値」という日本語ラベル付きの実データに差し替えるようにしました。バックテストではこの差し替えを行わず、従来通りJ-Quantsの当時のOHLCをそのまま使っています。
2. AIの判断(Groq API)
判断そのものはGroq API(無料枠)経由でopenai/gpt-oss-120bというモデルに行わせています。「無料であること」をこのプロジェクトの絶対条件にしているため、有料のAPIは使っていません。
AIには自由な文章ではなく、構造化された形式(action・提案数量・判断理由・確信度など)で出力するよう強制しています。ここで出てきた判断理由(reasoning_text)は、要約したり書き換えたりせず、そのままブログ記事・動画に転記する方針にしています。AIの判断を後から検証できる状態を保つためです。
保有していない銘柄については「買う/様子見」、保有している銘柄については「売る/持ち続ける/様子見」を判断させ、いずれの場合も総資産・現金・投資予算(残りいくらまで投資できるか)をAIに伝えた上で判断させています。
SELL判断が単元株の端数で静かに握りつぶされていた(2026-09-17)
「なかなか売る判断にならない」という指摘を受けて調査したところ、AIはSELL自体は何度も判断していたものの(例:「保有100株のうち50株を売却」)、単元株(100株)未満の提案数量は発注前の丸め処理で0株に切り捨てられ、注文自体が作られない(リスクチェックの記録すら残らない)ため、AiDecisionにSELLとして記録されているのに実際には何も起きていない、という状態になっていました。プロンプト側がBUYの購入可能株数目安は伝えていたのに、SELLについては「単元株数の倍数で」という抽象的な指示しかしておらず、保有株数を踏まえた具体的な有効値を示していなかったのが原因です。保有株数がちょうど1単元(100株)の場合、SELLで選べるのは「保有数全て」か「売らない」の二択しかないことを、判断のたびにAIへ明示するよう修正しました。
3. リスクルールエンジン
AIが「買いたい」「売りたい」と判断しても、それだけでは発注されません。次の表のルールをすべて満たした注文だけが実行されます。
| ルール | 値 | 状態 |
|---|---|---|
| 1銘柄あたり最大投資額 | 総資産の20% | 稼働中 |
| 同時保有銘柄数 | 最大20銘柄 | 稼働中 |
| 1日の最大損失 | 総資産の3% | 稼働中(超過で当日の新規買いを停止) |
| 最大ドローダウン | 総資産の15% | 稼働中(新規買いを自動停止) |
| 指値と現在値の乖離 | ±10%超で拒否 | 稼働中 |
| 二重注文防止 | 同一注文キーの再送を無視 | 稼働中 |
| 同日中の売買の反転 | 同じ銘柄の当日のSELL後のBUY・BUY後のSELLを拒否 | 稼働中(2026-09-25追加) |
| 単発の判断の見送り | 直前の判断も同じ方向のときだけ発注 | 稼働中(2026-09-25追加、エンジンの外で判定) |
| 損切りライン | 建値-8% | 未接続(下記参照) |
| 利確目安 | 建値+20% | 未接続(下記参照) |
| 急変時停止 | 日経平均前日比-4% | ルールのみ実装、入力データ未接続 |
同時保有銘柄数は、5→12→20と緩和してきた
当初は同時保有銘柄数の上限を5銘柄にしていましたが、実際に5銘柄で上限に達した際、現金がまだ7万円ほど残っているのに新規の買いが一律ブロックされてしまい、機会損失になっているのではという指摘を受けました。1銘柄あたりの投資額はこの上限とは別に「総資産の20%」で個別に制限されており、実際にいくら投じられるかは発注時点の現金残高でも都度チェックされるため、同時保有数の上限をウォッチリスト全体まで緩めても過剰な資金投入にはならないと判断し、2026-09-14に5から12へ、上述のウォッチリスト拡大にあわせて2026-09-16に12から20へ変更しました。この上限は、ウォッチリスト全体が常に投資対象候補でいられるよう、常にウォッチリストの銘柄数と一致させる方針にしています。
成績が悪化した原因を調べ、判断のブレを抑える2つの確認を追加した(2026-09-25)
9/17のピーク(309,355円)から9/25には303,030円(-2.0%)まで下がり、9/16以降に買った銘柄の決済済み8件のうち勝ちは1件だけでした。記録を洗い直すと、AIに渡している情報が「今の株価・その日の値幅・年次の財務」だけで、数日間の値動きも自分自身の直近の売買も渡しておらず、しかも同じ銘柄を1日に約10回、ほぼ同じ入力で判断し直していました。temperature=0でも判断はHOLD・SELL・BUYの間で入れ替わり(NTTの9/25はSELL→HOLD→BUY→HOLD→HOLD→BUY→HOLD)、「10回のうち1回でも売買の判断が出たら執行する」仕組みが、判断のブレの最大値をそのまま執行していました。NTTを9:00に売って1時間後に買い直す、LINEヤフーを買って同じ日に売る、といった往復が実際に起きています。
そこで、AIの判断そのものは変えず、機械的な確認を2つ追加しました。
- 同日中の売買の反転を拒否する: リスクルールエンジンに、同じ銘柄で当日すでに反対方向の注文を出していたら拒否するルールを追加しました。
- 直前の判断も同じ方向のときだけ発注する: BUY/SELLは、同じ銘柄の直前の判断(26時間以内)も同じ方向だったときだけ発注します。すでに注文につながった判断は確認として再利用しません。AIの判断をリスクエンジンに渡さないという原則を守るため、この確認はエンジンの外、発注の直前で行い、結果は他のリスクチェックと同じく記録に残します。
あわせて、AIへの入力に「直近5営業日の日次価格」と「自分の直近3件の売買」を追加しました。どちらも新しく取得・生成した数値ではなく、当システム自身が記録してきた実際のデータです。
効果はまだ検証できていません。 確認による見送りは「発注が1回分遅れる」ことなので、勝ちトレードも同じように遅れます(過去の執行35件に当てはめると26件が見送り対象でした。初期は判断の回数が少なく古い判断が使えなかった分が多く含まれます)。ノイズによる無駄な売買を減らすのが狙いで、成績が改善するかどうかは、運用を続けて確認します。損益がほぼゼロ付近の売却を禁止するルールは、該当が2件・約-365円と効果が小さいため見送りました。
1回の実行内でBUYが約定しても現金残高が減らなかった実バグの修正(2026-10-02)
ユーザー報告「可能額が不足しておりますというエラーが何度も出てた」で見つかった不具合です。1時間おきの各実行では、ウォッチリストの銘柄を順番に評価していきますが、その実行の最初に取得した現金残高を、同じ実行内の全銘柄で使い回していました。そのため、前半でBUYが約定して現金を使い切っても、後半で評価する銘柄は「まだ現金が十分残っている」という誤った前提で判断・承認されてしまい、実際にkabuステーションへ発注する段階になって初めて残高不足で拒否される、という無駄な発注が1回の実行で3件連続して起きていました。約定のたびに現金残高を増減させ、同じ実行の後続の銘柄が正しい残高を見られるように修正しました。
「反転を避ける」という指示が、損切りを拒む口実に使われていた(2026-10-01)
上記の対策を入れた1週間足らずで、別の問題が起きました。9/17のピーク(309,355円)から10/1には294,440円(-4.8%)まで下がり、保有9銘柄が全て含み損という状態になったのです。現在値の取得や銘柄選定に不具合は見つからなかった一方、ai_decisionsの判断理由を読み返すと、ほぼ全ての保有銘柄のHOLD判断で同じ言い回しが繰り返されていました。「直近に買い付けたばかりのため、短期的な反転売却は避けるべきです」という理由で、含み損が2〜5%台まで拡大していても売却を見送っていたのです。ある銘柄では、この理由で売却を見送った直後に、同じ銘柄を買い増す判断までしていました。
原因は上記9/25の対策そのものではなく、AIへの指示文の曖昧さでした。「株価が数%動いたなど新しい材料が無いのに、直近に買った銘柄をすぐ売るといった短期間での判断の反転は避けてください」という一文を、AIが「直近に買った銘柄は、含み損が拡大していても売ってはいけない」という意味に拡大解釈していました。ノイズ的な往復売買を減らすための指示が、1週間足らずで「最近買った銘柄の損切りを禁止するルール」として機能してしまったことになります。
プロンプトを修正し、この指示が適用されるのは「状況がほとんど変わっていないのに判断だけが入れ替わる場合」だけであり、含み損の拡大や保有期間の長期化それ自体はHOLDを続ける理由にならないことを明示しました。9/25に追加した確認ゲート・同日反転の拒否ルール自体は、当日中の往復売買を防ぐ仕組みとして維持しています。この修正で成績が改善するかどうかも、まだ検証できていません。
損切り・利確は、あえてAIの裁量に任せている
建値からの損切りライン(-8%)・利確目安(+20%)は数値としては定義していますが、2026年9月時点ではこの数値をリスクルールエンジンにもAIへの指示にも渡していません。損切り・利確のタイミングは完全にAIの裁量に任せる方針にしています。これは「30万円という小さな実験で、AIの自律的な判断そのものを検証したい」という目的を優先した結果です。将来、機械的なルールを追加する場合の起点として数値だけ用意してあります。
最大ドローダウンは、人間の承認なしで自動的に止めて・自動的に再開する
総資産がピーク時から15%下落すると、新規の買い注文だけを自動停止します。保有中の銘柄の売却・様子見判断は通常通りAIが続けます。ここで人間が承認するステップは設けておらず、ドローダウンが15%未満に戻れば、次の判断のタイミングから自動的に新規の買いを再開します。境界付近で停止・再開が短期間に繰り返される可能性はありますが、再開後の注文も1銘柄あたりの上限や同時保有数の上限を通常通り通過する必要があるため、実害は限定的だと判断しています。
急変時停止は、ルールはあるが今は機能していない
日経平均が前日比-4%を超えて下落したら新規の買いを止める、というルール自体はコードに実装済みです。ただし、この判定に使う日経平均のデータを取得する仕組みをまだ用意しておらず、現状は常にこのルールがスキップされる状態になっています。今後、日経平均のデータ収集を実装した時点で機能するようになります。
4. 発注
リスクルールエンジンを通過した注文だけを、kabuステーションAPI(三菱UFJ eスマート証券が提供するAPI)経由で発注します。現物取引のみを対象にしており、信用取引は使いません。注文の市場コードにはSOR(スマートオーダールーティング)を指定しています。2026年2月の最良執行方針対応の仕様変更以降、東証固定の市場コードでは新規注文が拒否されるようになっており、さらに2026年5月18日以降はSOR指定の注文のみ手数料が無料になるためです。
2026年9月11日から、実際の注文を送信しています。 それまでは、実際には発注せず「発注したつもりで記録だけ残す」検証運用を数営業日行い、判断内容に大きな問題が無いことを確認してから切り替えました。この検証には、証券会社が別途用意している検証用ポート(発注しても実際には執行されない仕組み)を使う予定でしたが、実機で確認したところ検証用ポートは残高・株価とも常に空のデータしか返さない仕様だったため、代わりに本番ポートへの読み取り専用アクセス(残高・保有証券・現在値の取得のみ、発注は一切行わない)で代用しました。
実際に発注が反映された結果は、運用状況ページでそのまま公開しています。
約定価格は、後から実際の値に置き換えている(2026-09-17)
発注直後の時点ではまだ約定価格が確定していないため、記事・運用状況ページ用の集計は一時的に「AIが判断した時点の市場価格」で近似しています。この近似値は実際の約定価格と数十円〜数百円ずれることがあり、総資産の表示に小さな誤差が出る原因になっていました。そこで、日次記事の生成直前にkabuステーションAPIの注文照会エンドポイントから実際の約定明細を取得し、近似値を実際の約定価格に置き換える処理を追加しました。約定明細が取得できた注文は実際の価格を、まだ取得できていない注文は従来通り近似値を使う、という優先順位で扱っています。
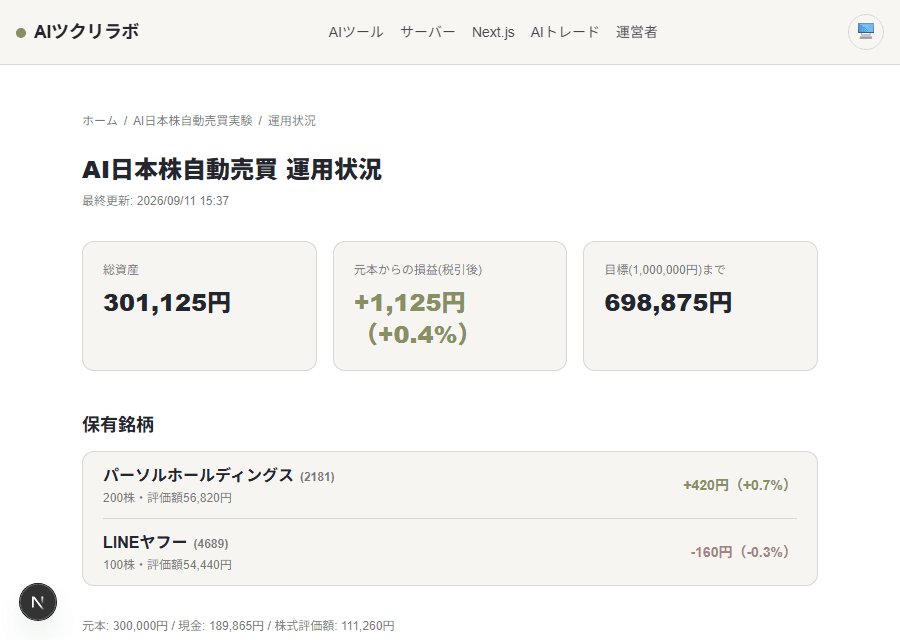
発注の判断・実行は、東証の立会時間帯(9:00〜11:30・12:30〜15:00)に1時間おき+大引け直前に、常駐プロセスが無人で自動実行しています。1回ごとに人間が承認するステップは設けていません。 判断・リスクチェック・発注結果は毎回Discordに通知され、その日の売買記録は引け後に自動生成される「AI日本株トレード日誌」の各記事で個別に公開しています。
よくある質問
Q. AIがルールを無視して大きな注文を出すことはないんですか? A. ありません。AIの判断は必ずリスクルールエンジンを通過してからでないと発注されない構成にしていて、AIの判断オブジェクト自体がこのチェック処理には渡らない設計にしています。ルールを超える注文は理由つきで機械的に却下され、却下されたことも記録に残します。
Q. 損切りラインは設定していますか? A. 建値から-8%のラインを数値としては定義していますが、2026年9月時点でこの数値は自動売却のロジックには接続しておらず、損切り・利確の判断は完全にAIの裁量に任せています。数値だけ用意してあるので、将来ルールとして組み込む場合はここを起点にする予定です。
Q. このロジックは今後変わることはありますか? A. あります。リスク管理の数値は運用しながら調整する前提で、変更する場合は変更理由をこのブログで公開します。ロジック自体を変更した場合も、この記事を実装に合わせて更新します。
免責事項
この記事は投資助言ではありません。特定の銘柄や取引手法を推奨するものではなく、あくまでAIに実際のお金を運用させる実験の実装内容を記録したものです。売買の判断や結果を、他の方の投資判断の根拠として参照しないようご注意ください。投資は自己責任で行ってください。
AI日本株トレード実験